
XP mantém recomendação de compra e vê nova alta para Embraer apesar de valorização de 30%
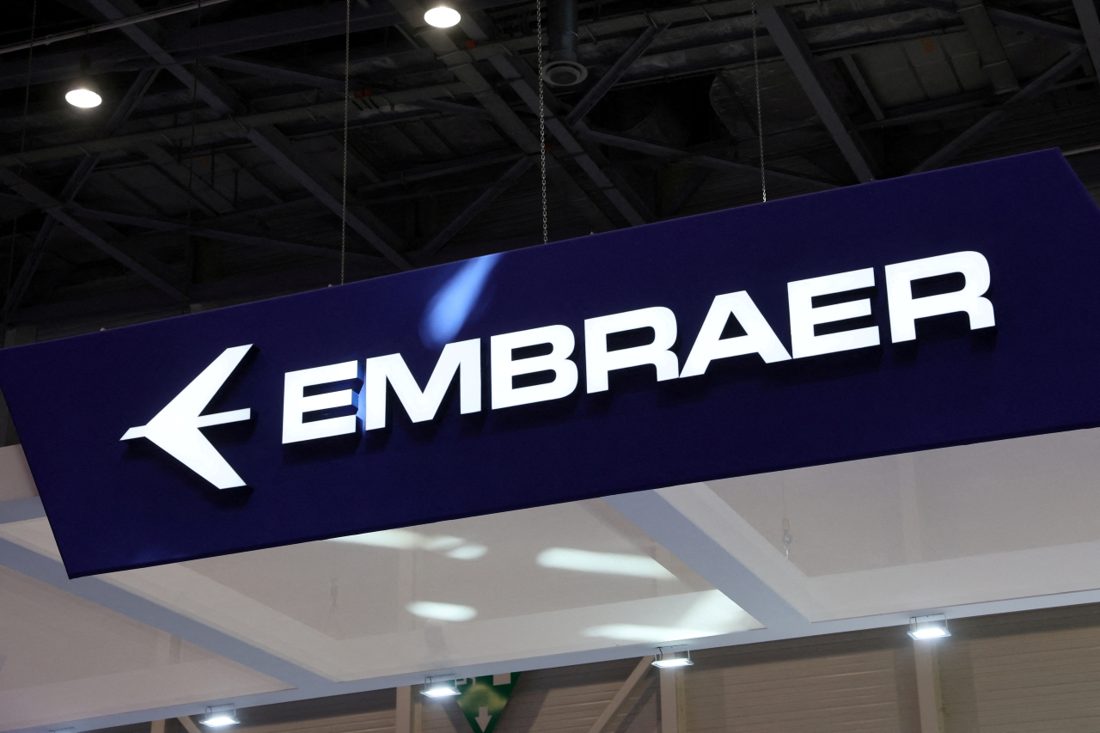
Foto: via Money Times
A XP Investimentos revisou suas projeções para a Embraer (EMBJ3) e manteve a recomendação de compra, passando a estabelecer um preço‑alvo de US$ 90 por American Depositary Receipt (ADR), o que corresponde a R$ 116 por ação ao final de 2027, indicando potencial de alta de 17% em relação ao patamar atual.
Mesmo após a valorização de aproximadamente 30% das ações desde a revisão positiva da tese em março, a corretora considera que o risco‑retorno ainda é atrativo. Segundo a XP, a perspectiva de crescimento da empresa até 2030 não depende de um novo ciclo de investimentos de capital intensivo.
No cenário base, a entrega de aeronaves comerciais deve avançar gradualmente, atingindo cerca de 110 unidades por ano, enquanto a divisão de aviação executiva deve estabilizar-se em torno de 200 aeronaves anuais. O cargueiro militar KC‑390 tem projeção de produção de 10 unidades por ano até 2030.
Com esses volumes, a receita da Embraer poderia crescer de US$ 8,5 bilhões em 2026 para cerca de US$ 13,4 bilhões em 2030, conforme estimativas da XP.
A corretora também antecipa melhora estrutural nas margens, com o EBIT esperado em torno de 13% até 2030, acima dos cerca de 9% projetados para 2025, impulsionado por preços mais robustos na aviação executiva e na plataforma KC‑390. A divisão comercial deve contribuir positivamente, beneficiada pela alavancagem operacional e pela redução gradual do impacto de contratos legados.
Em termos de retorno sobre o capital investido (ROIC), a XP projeta um avanço de aproximadamente 12% em 2025 para 22% em 2028, à medida que a empresa captura os resultados dos investimentos realizados nos ciclos anteriores. A geração de caixa livre deve se tornar menos arriscada, com rendimento do fluxo de caixa livre real aproximando‑se de 9% até 2030.
Apesar de a ação já não negociar com o mesmo desconto observado no início do ano – atualmente cotada a cerca de 19,3 vezes o lucro estimado para 2027 – a XP continua enxergando espaço para valorização, reforçando sua confiança no crescimento dos resultados futuros.
Além do cenário base, a XP aponta catalisadores adicionais ainda não incorporados nas projeções, como oportunidades de expansão na Índia, nos Estados Unidos e a parceria com a Eve Air Mobility, empresa de veículos aéreos da própria Embraer.
Com informacoes de Money Times.
Notícias Relacionadas