
Quatro ações em queda que podem esconder virada: Hapvida, CSN, Smart Fit e Direcional
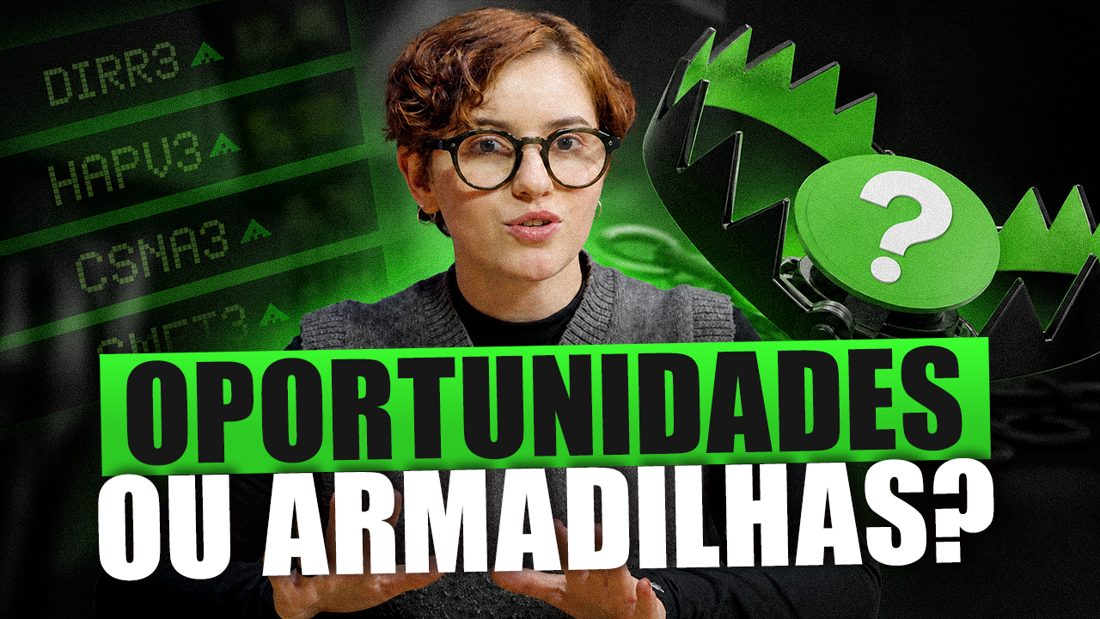
Foto: via Money Times
Quedas acentuadas nos principais índices costumam gerar dúvidas entre investidores que buscam ativos descontados, mas também podem revelar verdadeiras oportunidades, como já analisamos ao comentar o efeito da alta dos juros norte‑americanos sobre a carteira brasileira.
Hapvida registra desvalorização de 92% desde o IPO em 2018 e perdeu mais de 50% de seu valor em 2026. O BB Investimentos estabelece preço‑alvo de R$ 12, indicando potencial de alta próximo a 63%, porém mantém recomendação neutra, exigindo demonstração de geração de caixa e redução do endividamento. Em agosto, a companhia anunciou corte superior a R$ 322 milhões na dívida bruta, realizado por meio da recompra de debêntures e liquidação antecipada de contrato de swap com desconto, medida que, segundo o BB, pode diminuir a alavancagem e as despesas financeiras futuras, embora a recuperação dependa de resultados consistentes.
O BTG Pactual voltou a enxergar oportunidade nas ações da CSN, fixando preço‑alvo em R$ 10 e projetando valorização acima de 57%. A mudança de perspectiva está ligada à nomeação de Fabio Schvartsman à presidência, cujo foco principal será a redução do endividamento. O banco destaca que a nova gestão pode acelerar a venda de ativos, otimizar a alocação de capital e desbloquear valor para acionistas, apontando a possível alienação da CSN Cimentos como gatilho relevante, além de avaliações de desinvestimentos em infraestrutura, energia e operações internacionais. Apesar do cenário positivo, a recomendação permanece neutra devido aos desafios na geração de caixa e à necessidade de execução efetiva do plano de desalavancagem.
O Santander mantém recomendação de compra para a Smart Fit, com preço‑alvo de R$ 35 e potencial de alta de 98%, mesmo com a desaceleração na abertura de novas unidades. O banco argumenta que o mercado pode estar supervalorizando o ritmo de expansão física e subestimando outros motores de crescimento, como a plataforma TotalPass e a alavancagem operacional que sustenta a expansão das margens. Uma expansão mais disciplinada poderia melhorar a geração de caixa, reduzir a necessidade de investimentos e ampliar a flexibilidade financeira. O Santander projeta crescimento médio de aproximadamente 30% ao ano no lucro por ação entre 2025 e 2028 e identifica oportunidades na expansão da TotalPass para servidores públicos.
Direcional está incluída nas recomendações da Empiricus Research graças à sua exposição ao mercado de habitação popular e à eficiência operacional. A construtora adota modelo de construção industrializada, o que reduz desperdícios e controla custos, resultando em margens entre as mais altas do setor. A demanda tem sido impulsionada por alterações no programa Minha Casa Minha Vida, como elevação dos tetos de valor dos imóveis e ampliação dos prazos de financiamento. A empresa tem registrado recordes de lançamentos, vendas e lucros, além de possuir um dos maiores bancos de terrenos do segmento. Para a Empiricus, o mercado ainda subestima o potencial de resultados da companhia.
O Money Picks traz essas análises todas as segundas‑feiras, às 8h, no canal do YouTube do Money Times.
Com informacoes de Money Times.
Notícias Relacionadas