
Micron dispara 476,42% no ano e ainda é considerada barata na corrida da IA, dizem Empiricus e XP
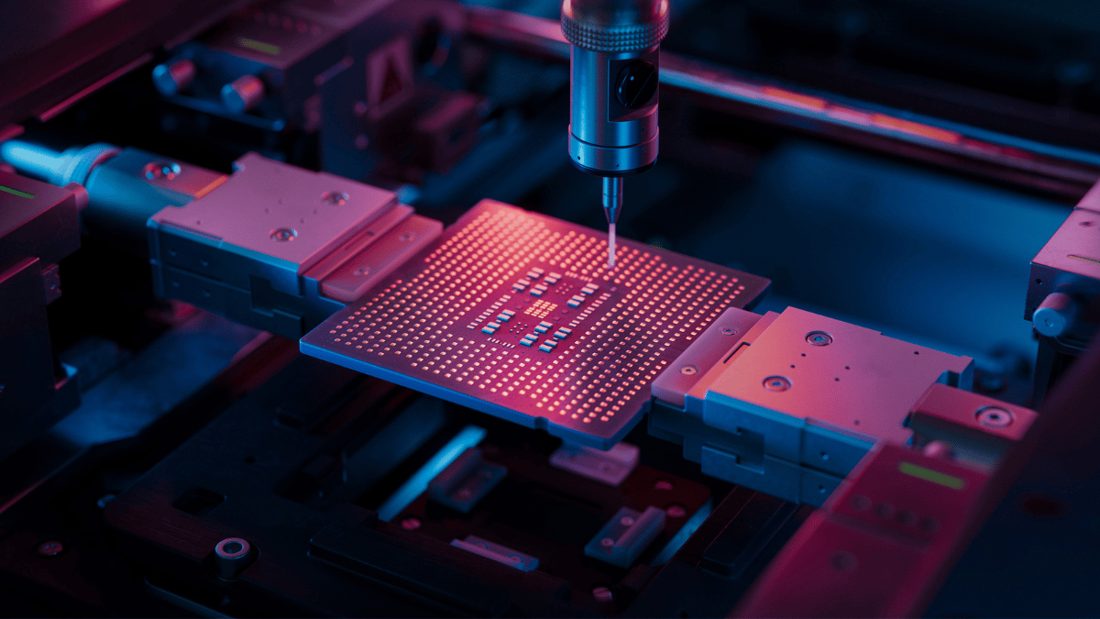
Foto: btg-pactual/efe
Com o entusiasmo em torno das ações ligadas à inteligência artificial nos últimos anos, investidores se perguntam se ainda existem oportunidades de compra em tecnologia; a Micron Technology (BDR MUTC34), empresa americana de semicondutores, surge como exemplo.
Negociada na Nasdaq e representada no mercado brasileiro por meio do BDR MUTC34, a ação acumulou alta de 476,42% no ano, e especialistas acreditam que há margem para novos ganhos, mesmo com os recentes investimentos em capacidade produtiva.
Após o fechamento da bolsa na quarta‑feira (30), a Micron divulgou os resultados do quarto trimestre fiscal – período equivalente ao terceiro trimestre do calendário – com receita líquida de US$ 54,23 bilhões, superando a expectativa de US$ 51,07 bilhões. O faturamento foi 379 % maior que o mesmo trimestre do ano anterior, marcando o sexto recorde trimestral consecutivo. O lucro ajustado foi de US$ 33,42 por ação, acima dos US$ 31,61 previstos, e a empresa anunciará dividendos de US$ 0,15 por ação, a serem pagos em 29 de outubro.
As avaliações da Empiricus e da XP foram positivas, mantendo as ações da Micron nas carteiras recomendadas de ambas as casas.
Em termos de produtos, o chip de memória DRAM representou 73 % da receita líquida, totalizando US$ 39,8 bilhões. O NAND respondeu por cerca de 26 % da receita, com US$ 14,1 bilhões.
Quanto aos segmentos atendidos, os data centers corporativos lideraram com US$ 18 bilhões, seguidos pelos provedores de nuvem com US$ 16,28 bilhões. Em seguida, celulares e computadores geraram US$ 13,11 bilhões, e o setor automotivo, industrial e de dispositivos inteligentes somou US$ 6,82 bilhões.
Para o primeiro trimestre fiscal de 2027 (1T27), a companhia projeta receita de US$ 61,5 bilhões, margem bruta de 86,25 % e lucro ajustado de US$ 38,15 por ação, números que superam as expectativas de mercado. Além disso, contratos estratégicos de longo prazo devem representar mais de 35 % da receita prevista até 2030.
A Empiricus considera que, apesar dos resultados robustos, as ações ainda estão baratas, negociadas a 6,6 vezes o lucro estimado para os próximos 12 meses, múltiplo considerado baixo frente ao crescimento esperado e à exposição ao investimento em IA.
Já a XP alerta que o forte ciclo de expansão exigirá aumento significativo de capacidade produtiva, elevando custos e riscos de execução. O capex previsto para 2027 deve chegar a US$ 25 bilhões apenas no primeiro semestre, ultrapassando esse valor na segunda metade do ano, o que pode pressionar temporariamente a rentabilidade. Contudo, a XP estima que as margens atingirão seu ponto mais baixo ao longo do ano e voltarão a crescer posteriormente.
Como já destacamos no calendário de dividendos da B3 para outubro, a política de distribuição de lucros tem sido um diferencial para investidores que buscam renda, e a Micron, ao anunciar dividendos trimestrais, reforça essa atratividade.
Com informacoes de Seu Dinheiro.
Notícias Relacionadas