
IRB Brasil tem preço‑alvo elevado a R$80 e abre caminho para dividendos maiores após mudança tributária
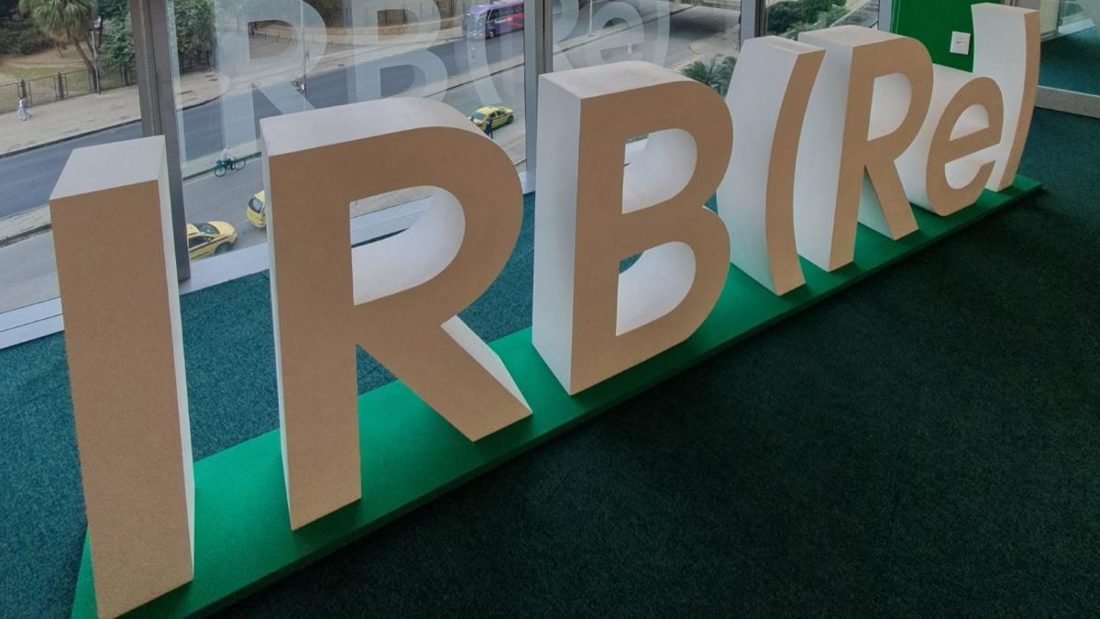
Foto: btg-pactual/efe
A mudança nas regras tributárias para resseguradoras pode abrir uma nova frente de crescimento para o IRB Brasil (IRBR3) e melhorar as perspectivas de remuneração dos acionistas, embora a retomada de dividendos generosos exija paciência.
Em relatório, o JP Morgan manteve a recomendação overweight (equivalente à compra) e elevou o preço‑alvo das ações do IRB de R$68 para R$80 até dezembro de 2027, indicando um potencial de valorização de até 28,3% em relação ao último fechamento.
A revisão positiva reflete os efeitos da nova legislação tributária, aprovada nesta semana, que reduz a alíquota da Contribuição Social sobre o Lucro Líquido (CSLL) das resseguradoras de 15% para 9% a partir de 2027 e elimina gradualmente uma alíquota adicional de 10% do Imposto de Renda da Pessoa Jurídica (IRPJ) a partir de 2030, além de alterar as regras de utilização de ativos fiscais diferidos.
Segundo os analistas, o alívio tributário deve melhorar a competitividade do IRB, permitindo que recupere parte do terreno perdido nos últimos anos, repasse parte do ganho aos preços e retome os negócios. O banco projeta que os prêmios emitidos cresçam 6% em 2027 e 8% em 2028, frente a estimativas anteriores de alta de 1,3% e 6%, respectivamente, embora a expansão venha acompanhada de sinistralidade maior.
Com a expectativa de mais caixa, o JP Morgan estima que o IRB possa distribuir cerca de 53% do lucro em 2027 e elevar o payout para 75% a partir de 2028, resultando em um dividend yield próximo de 8% em 2027.
Entretanto, a mudança nas alíquotas exige a reavaliação dos ativos fiscais diferidos, o que pode gerar um ajuste negativo de aproximadamente R$500 milhões na reserva de lucros. Essa revisão pode deixar a reserva negativa entre R$200 milhões e R$300 milhões, mesmo considerando um ganho antes dos impostos de cerca de R$200 milhões decorrente da reversão de PIS/Cofins sobre receitas financeiras de reservas técnicas. O banco espera que a reserva volte ao ponto de equilíbrio entre o segundo e o terceiro trimestre de 2027.
Os analistas projetam que a companhia compense a ausência de dividendos no primeiro semestre de 2027 com um payout de 100% no segundo semestre, resultando em um payout total de 53% em 2027 e mantendo 75% nos anos seguintes.
Além disso, o JP Morgan avalia que a solvência do IRB pode continuar aumentando mesmo com a retomada dos pagamentos, sugerindo espaço para uma política de proventos mais generosa que a projetada atualmente.
Os riscos apontados incluem prejuízos nas operações internacionais, que apresentam sinistralidade entre 65% e 95% recentemente, e a sensibilidade do resultado às taxas de juros: cerca de 85% do lucro antes dos impostos no primeiro semestre de 2026 veio do resultado financeiro, o que significa que quedas nos juros podem reduzir essa fonte de lucro, enquanto juros mais altos a favorecem.
O cenário eleitoral brasileiro também é citado como fator de risco, já que as expectativas sobre a política de juros podem influenciar os resultados da companhia.
Mesmo com essas ressalvas, o JP Morgan considera que a mudança tributária melhora estruturalmente as perspectivas do IRB, estimando que a ação IRBR3 negocie a cerca de sete vezes o lucro projetado para 2027, mantendo a resseguradora como sua principal escolha no setor de seguros.
Com informacoes de Seu Dinheiro.
Notícias Relacionadas