
ITCMD pode subir em 2027: entenda quem paga mais e onde
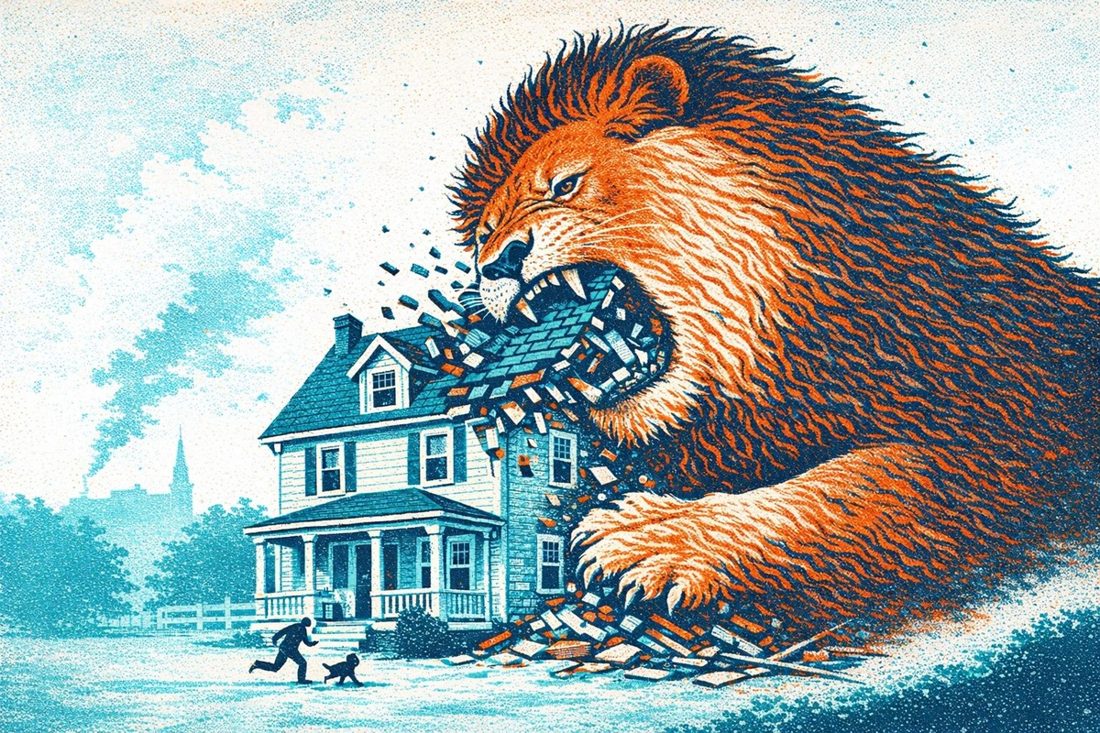
Foto: btg-pactual/efe
Heranças e doações poderão ficar mais onerosas a partir de 2027, mas o impacto não será uniforme em todo o país, já que a reforma tributária exige que cada estado crie sua própria tabela de alíquotas progressivas para o ITCMD.
A medida federal determina que as alíquotas variem até um teto de 8%, ao passo que hoje a maioria dos entes federados utiliza alíquota única. Em São Paulo, por exemplo, a taxa fixa é de 4%, enquanto Minas Gerais adota 5% independentemente do valor transmitido.
Para ilustrar a diferença, considere um patrimônio de R$ 5 milhões. Com a alíquota única de 4% praticada em São Paulo, o imposto seria de R$ 200 mil. Caso a progressividade alcance 8%, o mesmo patrimônio poderia gerar um ITCMD de R$ 400 mil, dobrando o valor pago.
São Paulo apresenta duas propostas distintas: uma permitiria elevar a alíquota máxima ao teto nacional de 8%; a outra criaria faixas progressivas mantendo o teto em 4%, o que poderia inclusive reduzir a carga para alguns contribuintes.
A reforma também altera a base de cálculo, que passará a recair sobre o valor de mercado dos bens, abandonando avaliações históricas ou contábeis. Um imóvel com valor venal de R$ 500 mil, mas cotado a R$ 900 mil pelo mercado, passaria a gerar ITCMD sobre os R$ 900 mil, aumentando o tributo mesmo que a alíquota permaneça inalterada.
Seis estados ainda operam com alíquotas fixas e precisarão adequar suas normas à exigência de progressividade, embora o texto não detalhe quais são esses entes.
Alguns estados já avançaram. Alagoas, desde abril de 2025, aplica alíquotas que começam em 4% para patrimônios até R$ 1 milhão e chegam a 8% para valores acima de R$ 10 milhões; nas doações, a taxa varia de 1% até 2% conforme o montante. O Amazonas adotou tabela de 2% até R$ 2 milhões, subindo para 4% acima de R$ 6 milhões, tanto para heranças quanto para doações. Rio de Janeiro e Pernambuco já operam com progressividade desde 2016, embora com faixas diferentes.
Rodrigo Elian Sanchez, sócio da ES Advogados, alerta que a mudança na avaliação de imóveis exige cooperação entre estados e municípios para atualizar cadastros e garantir dados recentes, sob pena de atrasos na implementação.
Com o prazo de vigência estabelecido para 1º de janeiro de 2027, a definição das alíquotas ainda gera incerteza. Não é a primeira vez que alterações tributárias reverberam no cenário econômico, como se observou nas recentes movimentações corporativas da CSN e da Energisa, que também impactaram expectativas de investidores.
Com informacoes de Seu Dinheiro.
Notícias Relacionadas