
Além do Planalto: eleição para o Congresso pode impactar impostos, empresas e dinheiro público
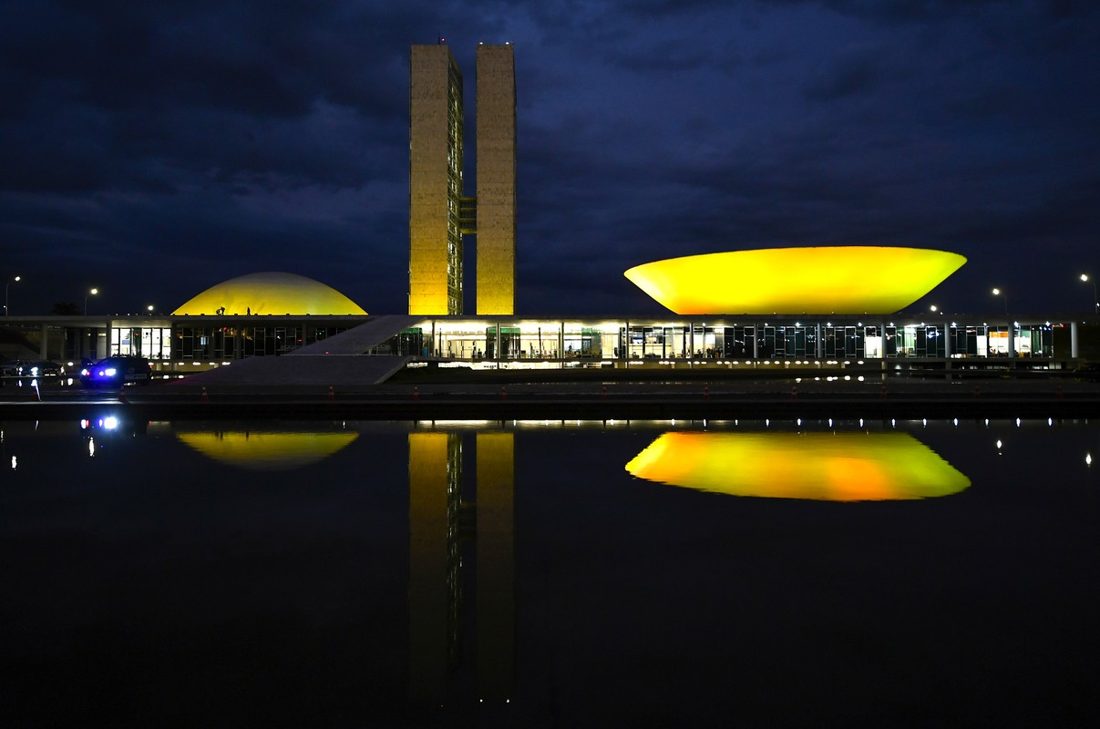
Foto: via G1
Os parlamentares que tomarem posse em 1º de fevereiro de 2027 enfrentarão decisões sobre a transição ao novo modelo tributário, sobre benefícios fiscais, sobre a desoneração da folha de pagamento e sobre a destinação das emendas parlamentares, questões que vão além da disputa presidencial e podem repercutir no imposto pago pelas famílias, no custo das empresas e no fluxo de recursos para estados e municípios.
Mesmo que algumas dessas decisões já estejam previstas na legislação, os deputados e senadores eleitos poderão alterar regras existentes ou, em outros casos, a aplicação das normas seguirá seu curso sem necessidade de nova votação.
O ingresso desses parlamentares ao Congresso ocorrerá no mesmo ano em que se iniciará uma etapa crucial da reforma tributária. Entre os temas que poderão ser analisados estão o limite nacional do imposto sobre heranças, a eventual prorrogação da redução de tributos sobre a folha de salários e o destino das emendas executadas ao longo de 2027.
De acordo com o economista Haroldo da Silva, presidente do Conselho Regional de Economia do Estado de São Paulo (Corecon‑SP), o presidente da República terá influência sobre a forma de implementação da reforma, podendo definir regras operacionais, propor alterações ao Legislativo e vetar projetos aprovados. Contudo, o chefe do Executivo não pode suspender, por conta própria, normas já previstas na Constituição ou em leis complementares, cabendo ao Congresso o papel de preservar, corrigir ou recalibrar a reforma em vigor.
Um ponto já mencionado no debate eleitoral foi a proposta de acabar com o chamado “split payment”. Daniella Marques, coordenadora do núcleo econômico e porta‑voz da candidatura de Flávio Bolsonaro (PL), declarou que um eventual governo do partido pretende eliminar esse mecanismo, que deve se tornar obrigatório em 2028 nas transações entre empresas ao separar automaticamente o valor dos tributos no momento do pagamento e encaminhá‑los ao poder público. A extinção do split payment exigiria, além da iniciativa presidencial, a participação do Congresso.
A agenda da reforma tributária está estabelecida pela Emenda Constitucional nº 132/2023 e detalhada nas Leis Complementares nº 214/2025 e nº 227/2026. Na ausência de alterações legislativas, as etapas previstas seguirão o cronograma atual.
Em 2027, inicia‑se a primeira substituição efetiva de tributos: a Contribuição sobre Bens e Serviços (CBS), arrecadada pelo governo federal, substituirá o PIS e a Cofins, enquanto o Imposto sobre Bens e Serviços (IBS), administrado por estados e municípios, entrará em vigor com alíquota provisória de 0,1 %.
O Imposto sobre Produtos Industrializados (IPI) terá sua alíquota zerada para a maioria dos produtos, sem alterações nas regras da Zona Franca de Manaus. A substituição do ICMS e do ISS pelo IBS começará em 2029, avançando gradualmente até 2032, e o novo sistema tributário estará totalmente implantado em 2033.
Mesmo que o Congresso de 2027 não aprove nova lei sobre a reforma, o calendário continuará avançando. Contudo, o Legislativo ainda poderá deliberar sobre questões pendentes e influenciar as próximas fases da mudança, em um ambiente onde setores econômicos organizados já dispõem de representantes e canais de negociação.
O cientista político e economista Fabio Andrade, professor de Relações Internacionais da ESPM, aponta que a eleição não deve provocar rupturas bruscas no equilíbrio de poder, pois grupos parlamentares bem estruturados tendem a preservar sua influência. Ele destaca que setores que participaram ativamente da discussão da reforma – como o agronegócio e segmentos tradicionais da indústria – chegarão à nova legislatura em posição vantajosa para defender seus interesses, inclusive ao analisar possíveis vetos à Lei Complementar nº 227/2026, que reúne mudanças nos tributos incidentes sobre imóveis, heranças, bebidas e futebol.
A LC 227/2026 foi sancionada com 13 dispositivos vetados pelo presidente e pode retornar à pauta do Congresso, permitindo novos debates sobre as alterações propostas para diferentes setores da economia.
Com informacoes de G1.

Notícias Relacionadas