
Tupy (TUPY3) registra alta acima de 3% e atinge máxima de R$16,86 após upgrade do Itaú BBA
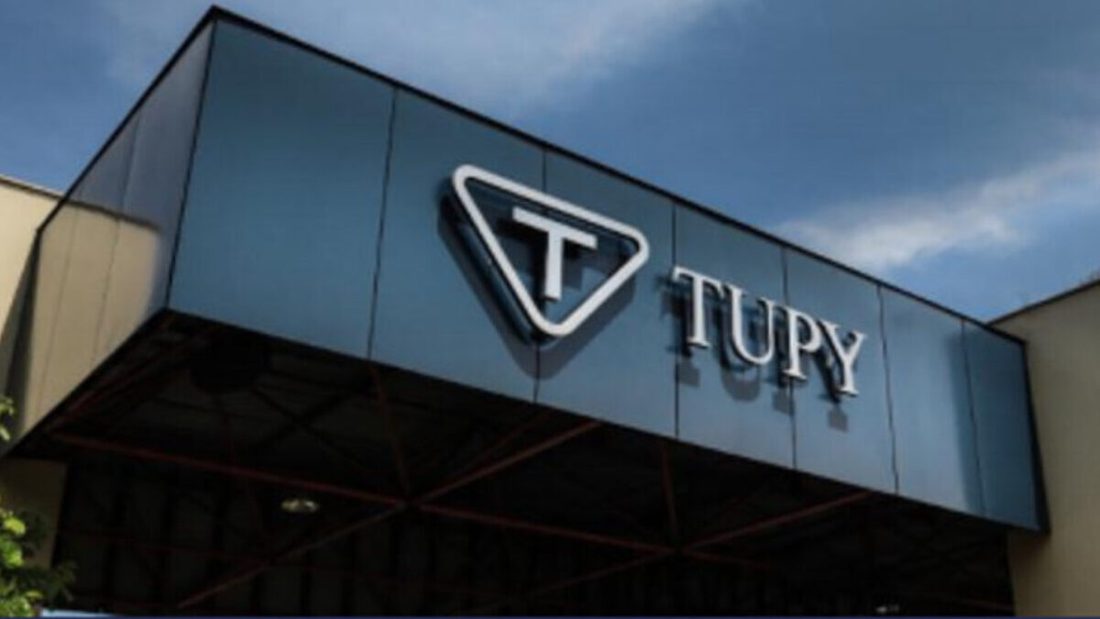
Foto: btg-pactual/efe
No início do pregão desta terça‑feira (29), a Tupy (TUPY3) já mostrava entusiasmo: a cotação de abertura foi de R$16,50, representando alta de 3,2%.
Por volta das 10h (horário de Brasília), o papel avançou 5,4%, atingindo R$16,86, a máxima do dia, e encerrou em R$16,60, alta de 3,81%.
O impulso veio da avaliação divulgada na véspera pelo Itaú BBA, que elevou a recomendação de neutra para compra, mesmo incorporando resultados recentes mais fracos e adotando premissas mais conservadoras para 2027. O banco manteve a perspectiva de risco‑retorno atrativa e aposta em uma virada operacional no segundo semestre de 2026.
Além de mudar a recomendação, o Itaú BBA aumentou o preço‑alvo de R$13 para R$20. Comparado ao fechamento de R$16,60, o novo alvo indica potencial de valorização de 20,48%.
Para 2027, a projeção inclui crescimento de 7% da receita e margem EBITDA de 10,4%, ainda abaixo do nível histórico normalizado da companhia. Essas projeções estão alinhadas ao consenso buy‑side de gestores e investidores institucionais.
Com base na cotação de segunda‑feira (28), de R$15,99, a Tupy negociava a 3,9 vezes o EV/EBITDA projetado para 2027 e a 7,3 vezes o lucro projetado (P/L). Embora os múltiplos estejam próximos aos de outras empresas do setor, o Itaú BBA vê espaço para que a ação pareça mais barata caso as iniciativas de eficiência elevem a margem EBITDA acima dos 10,4% estimados, reduzindo assim os múltiplos.
Outro ponto que atraiu investidores foi a mudança na presidência do conselho, anunciada na noite anterior, inserida num processo de profissionalização da gestão e acompanhada de proposta de reforma do estatuto social. O banco destacou a medida como melhora de governança, que deve fortalecer a gestão e reduzir a ciclicidade dos resultados.
Em razão da percepção de menor risco, o Itaú BBA reduziu o WACC utilizado no valuation de 16% para 14%, o que sustentou o preço‑alvo mais elevado mesmo com projeções operacionais conservadoras.
Para o curto prazo (30 a 90 dias), o primeiro teste da tese será o balanço do terceiro trimestre. O Itaú BBA estima receita de R$2,6 bilhões e margem EBITDA de 9,4% para o período. A confirmação desses números pode validar a virada operacional esperada para o segundo semestre.
O relatório ainda aponta que a demanda por caminhões nos Estados Unidos, mercado onde a Tupy fornece componentes para veículos pesados, será monitorada como indicativo da recuperação.
Entre os riscos, o banco destaca a possibilidade de recuperação da rentabilidade mais lenta que o esperado e a valorização do real, que poderia pressionar os resultados e reduzir a competitividade da empresa.
Com informacoes de Seu Dinheiro.
Notícias Relacionadas