
CSN (CSNA3) recupera parte das perdas e volta ao topo do Ibovespa, mas bancos mantêm alerta sobre endividamento
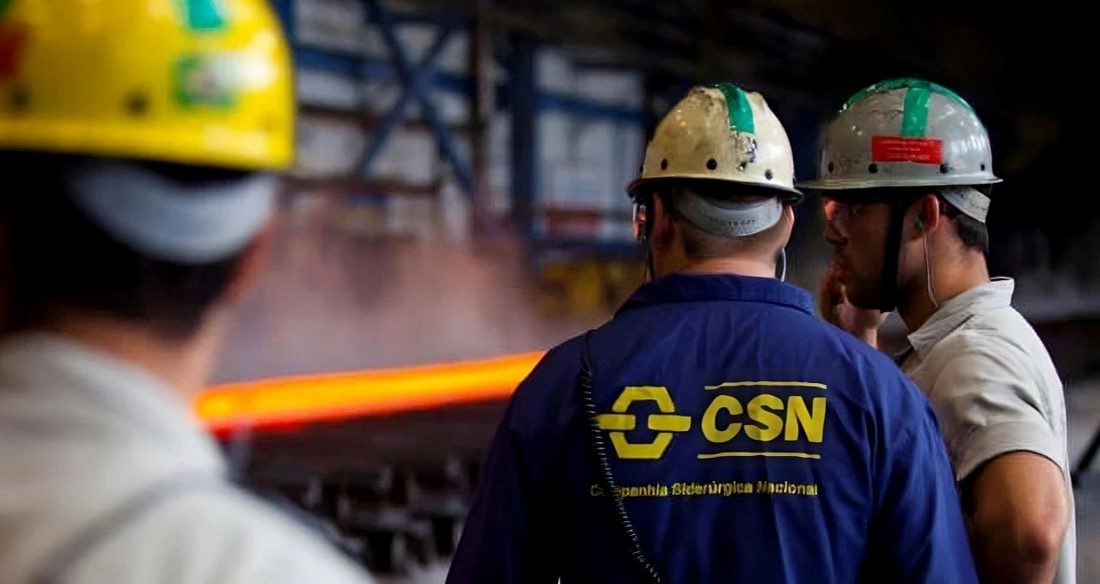
Foto: CSN\/Divulgação
Na sessão de 30 de setembro, as ações da CSN (CSNA3) registraram a terceira maior alta do Ibovespa, subindo 5,74% e cotando R$5,71 às 13h52 (horário de Brasília), depois de ter despencado mais de 11% no dia anterior.
Mesmo com a recuperação parcial, bancos e grandes instituições continuam em estado de vigilância quanto ao nível de dívida da companhia, reação que segue a comunicação da CSN Mineração sobre a redução temporária da produção de minério de ferro de menor qualidade no complexo de Pires, em Ouro Preto (MG), motivada por condições de mercado mais difíceis e custos de frete elevados.
Com a medida, a empresa revisou seu guidance para 2026, diminuindo a projeção de produção e de compras de minério de terceiros para a faixa de 39 a 41 milhões de toneladas, contra a estimativa anterior de 45 a 47 milhões de toneladas – queda de cerca de 13% no ponto médio. O custo‑cash C1 também foi ajustado para US$25,00 a US$26,00 por tonelada, acima dos US$22,00 a US$23,50 anteriormente, representando um aumento aproximado de 12% no ponto médio.
A CSN afirmou que a decisão poderá ser revertida caso as condições de mercado voltem a proporcionar margens mais atrativas para o minério de menor teor.
Para o Banco Safra, a notícia tem conotação negativa tanto para a CSN Mineração quanto para a holding, pois a diminuição do guidance reduz a capacidade da CMIN3 de apoiar a liquidez da controladora sem pressionar ainda mais seu próprio balanço. O banco ainda destaca a falta de clareza sobre possíveis melhorias nos preços decorrentes da redução da produção de minério de menor teor, como uma eventual diminuição do desconto em relação ao índice Platts. O Safra mantém recomendação neutra para a CSN, com preço‑alvo de R$6,10 – potencial de valorização de cerca de 2% – e recomenda venda para a divisão de mineração, com preço‑alvo de R$5,30 e upside de 5%.
A monetização de ativos continua sendo o principal catalisador apontado. O BTG Pactual, que há algumas semanas sugeriu um trading tático para a CSN baseado na aceleração da venda de ativos e no processo de desalavancagem liderado pelo novo CEO Fabio Schvartsman, avalia que o anúncio referente ao braço de mineração não reforça essa tese e acrescenta pressão adicional aos resultados de curto prazo. O banco mantém recomendação neutra tanto para a CSN quanto para a CSN Mineração, enfatizando que sua posição está ancorada na agenda de Schvartsman de reequilibrar a estrutura de capital por meio da venda de ativos, e não em uma melhora dos fundamentos do minério de ferro. O BTG ainda prefere a CSN à CMIN3, por enxergar maior potencial nos catalisadores de venda de ativos, desalavancagem e reestruturação de portfólio.
Na avaliação da XP Investimentos, embora a comunicação seja claramente desfavorável ao lucro e à geração de caixa da holding no curto prazo, ela também reforça a percepção de que os atuais níveis de frete estão retirando da oferta marginal de menor teor no mercado transoceânico. Essa dinâmica, segundo a corretora, poderia, em última análise, sustentar marginalmente os fundamentos do minério de ferro e os prêmios de qualidade ao longo do tempo. Mesmo assim, diante do cenário conjuntural, a XP reitera recomendação neutra para CSN e CSN Mineração.
- Dólar avança 0,85% para R$5,2251 enquanto Ibovespa recua 0,26% para 182.991 pontos; mercado reage a dívida pública, pesquisa eleitoral e tensões globais
- Bank of America vê mercado precificando 40% de chance de alta no Ibovespa antes das eleições, mas alerta sobre juros e dívida
- Ibovespa recua quase 2 mil pontos e dólar supera R$5,20 em sessão de sexta
Com informacoes de Money Times.
Notícias Relacionadas