CFO do Banco do Brasil aponta resistência de parte do agro ao pagamento e explica queda de 66,5% no lucro do 3T26
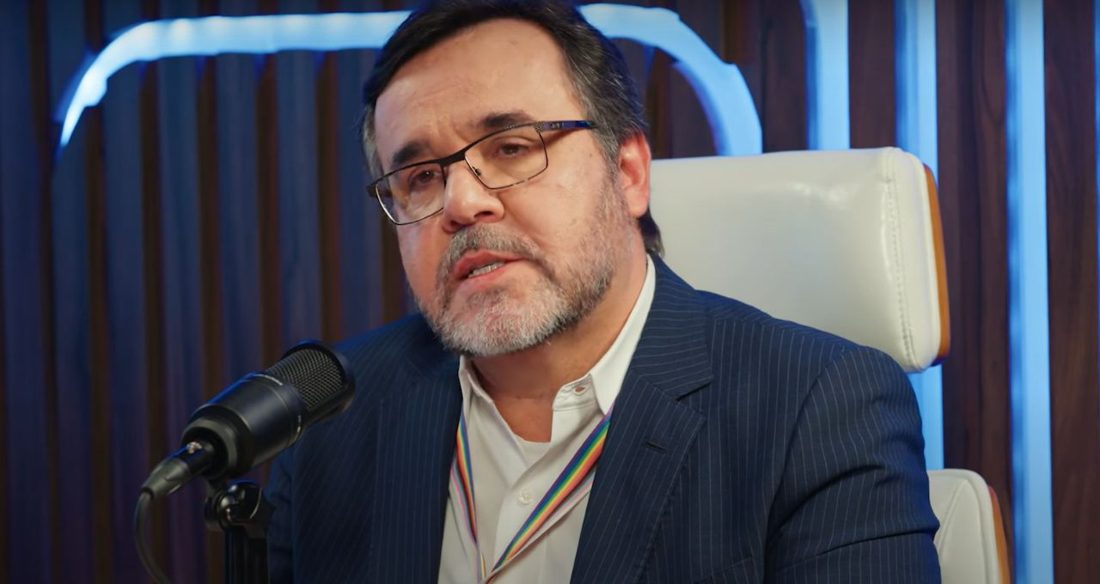
Foto: via Money Times
Em entrevista transmitida por videocast ao apresentar os resultados do terceiro trimestre de 2026, o diretor financeiro Marco Geovanne Tobias, que também ocupa a vice‑presidência de Gestão Financeira e Relações com Investidores do Banco do Brasil (BBAS3), apontou que a deterioração da carteira de agronegócio vai além das dificuldades econômicas do setor e inclui um comportamento de inadimplência que ele descreveu como "uma parte desse agro efetivamente não quer pagar o Banco do Brasil".
O executivo explicou que, apesar das iniciativas de renegociação e do alongamento dos prazos de pagamento – que podem chegar a nove ou dez anos – alguns produtores deixaram de cumprir os compromissos assumidos com a instituição. Como já destacamos na cobertura dos resultados do 3T26, o lucro líquido ajustado do banco despencou 66,5%, atingindo R$ 1,3 bilhão, muito aquém das expectativas do mercado.
Com a queda de resultados, o Banco do Brasil revisou suas projeções para o ano. O custo estimado do crédito, antes situado entre R$ 65 bilhões e R$ 70 bilhões, foi elevado para a faixa de R$ 80 bilhões a R$ 83 bilhões. Paralelamente, a previsão de lucro líquido ajustado foi reduzida de R$ 18 bilhões a R$ 22 bilhões para um intervalo entre R$ 9 bilhões e R$ 11 bilhões.
Tobias ressaltou que a inadimplência não atinge todo o segmento agropecuário; entre 85% e 86% dos clientes e das operações continuam em dia. Contudo, a deterioração se concentrou em determinadas regiões e culturas – especialmente soja, pecuária e milho – e entre produtores de médio e grande porte. "Não é que o agro está com problema, ele é muito maior do que isso. Mas há recortes específicos em que o cliente pega um empréstimo, não paga, e eu ofereço condições para ele alongar o prazo", afirmou.
O risco de crédito tem consumido uma parcela crescente da margem financeira do banco. Entre 2023 e 2024, as despesas com risco de crédito representavam, em média, de 30% a 34% da margem financeira. Em 2025, esse percentual subiu para cerca de 65%. No terceiro trimestre de 2026, o custo do crédito chegou a R$ 21,2 bilhões, correspondendo a 81% da margem financeira bruta, o que o CFO qualificou como "muito preocupante".
O aumento das provisões tem corroído a capacidade de geração de resultados, mesmo com o avanço das receitas de serviços e o controle das despesas operacionais. O volume total das provisões subiu de R$ 26,8 bilhões em 2023 para R$ 35 bilhões em 2024, R$ 47,3 bilhões em 2025 e já alcançava R$ 53 bilhões nos nove primeiros meses de 2026.
A participação do agronegócio nesse total também cresceu rapidamente: de 7% em 2023, para 13% em 2024, 22% em 2025 e, até setembro de 2026, chegou a 45,6%.
Outro indicador que chamou a atenção foi a taxa de pontualidade dos pagamentos. Até agosto, o índice girava em torno de 80%; recuou para 76% em setembro e 66% em outubro, sendo que em safras anteriores já havia atingido 58%.
Tobias classificou o comportamento de parte dos devedores como um caso de "risco moral", indicando que os clientes têm condições de honrar suas obrigações, mas optam por não fazê‑lo. Ele acrescentou que as expectativas de regularização após as renegociações não se materializaram.
O volume de pedidos de recuperação judicial no agronegócio também aumentou. Marcelo Alexandre, especialista em Relações com Investidores do BB, informou que foram registrados 189 novos casos no terceiro trimestre, representando R$ 1,3 bilhão em fluxo de ingressos no período. O banco já acionou o Conselho Nacional de Justiça (CNJ) e a Ordem dos Advogados do Brasil (OAB) para discutir a prática de advogados que, segundo o executivo, encorajam produtores a recorrer à justiça mesmo quando poderiam renegociar diretamente com os credores.
Embora alguns pedidos de recuperação sejam indeferidos, o intervalo entre a solicitação e a decisão judicial pode fazer com que o produtor perca a oportunidade de aderir às condições de renegociação oferecidas pelo banco. Até o momento, o Banco do Brasil acumulou cerca de R$ 100 bilhões em operações prorrogadas ou renegociadas.
Mesmo com a expectativa de que as renegociações trariam garantias adicionais e reduziriam o risco das operações – possivelmente revertendo provisões – a intensidade dos resultados ficou aquém do projetado, refletindo a combinação de inadimplência, risco moral e aumento de recuperações judiciais no agronegócio.
Com informacoes de Money Times.
Notícias Relacionadas